277 10.09.2026
Руководителю компании
Коммерческое предложение
Учебный Центр «Зерде» (далее-Центр) является эксклюзивным партнером АСРМ по Центральной Азии.
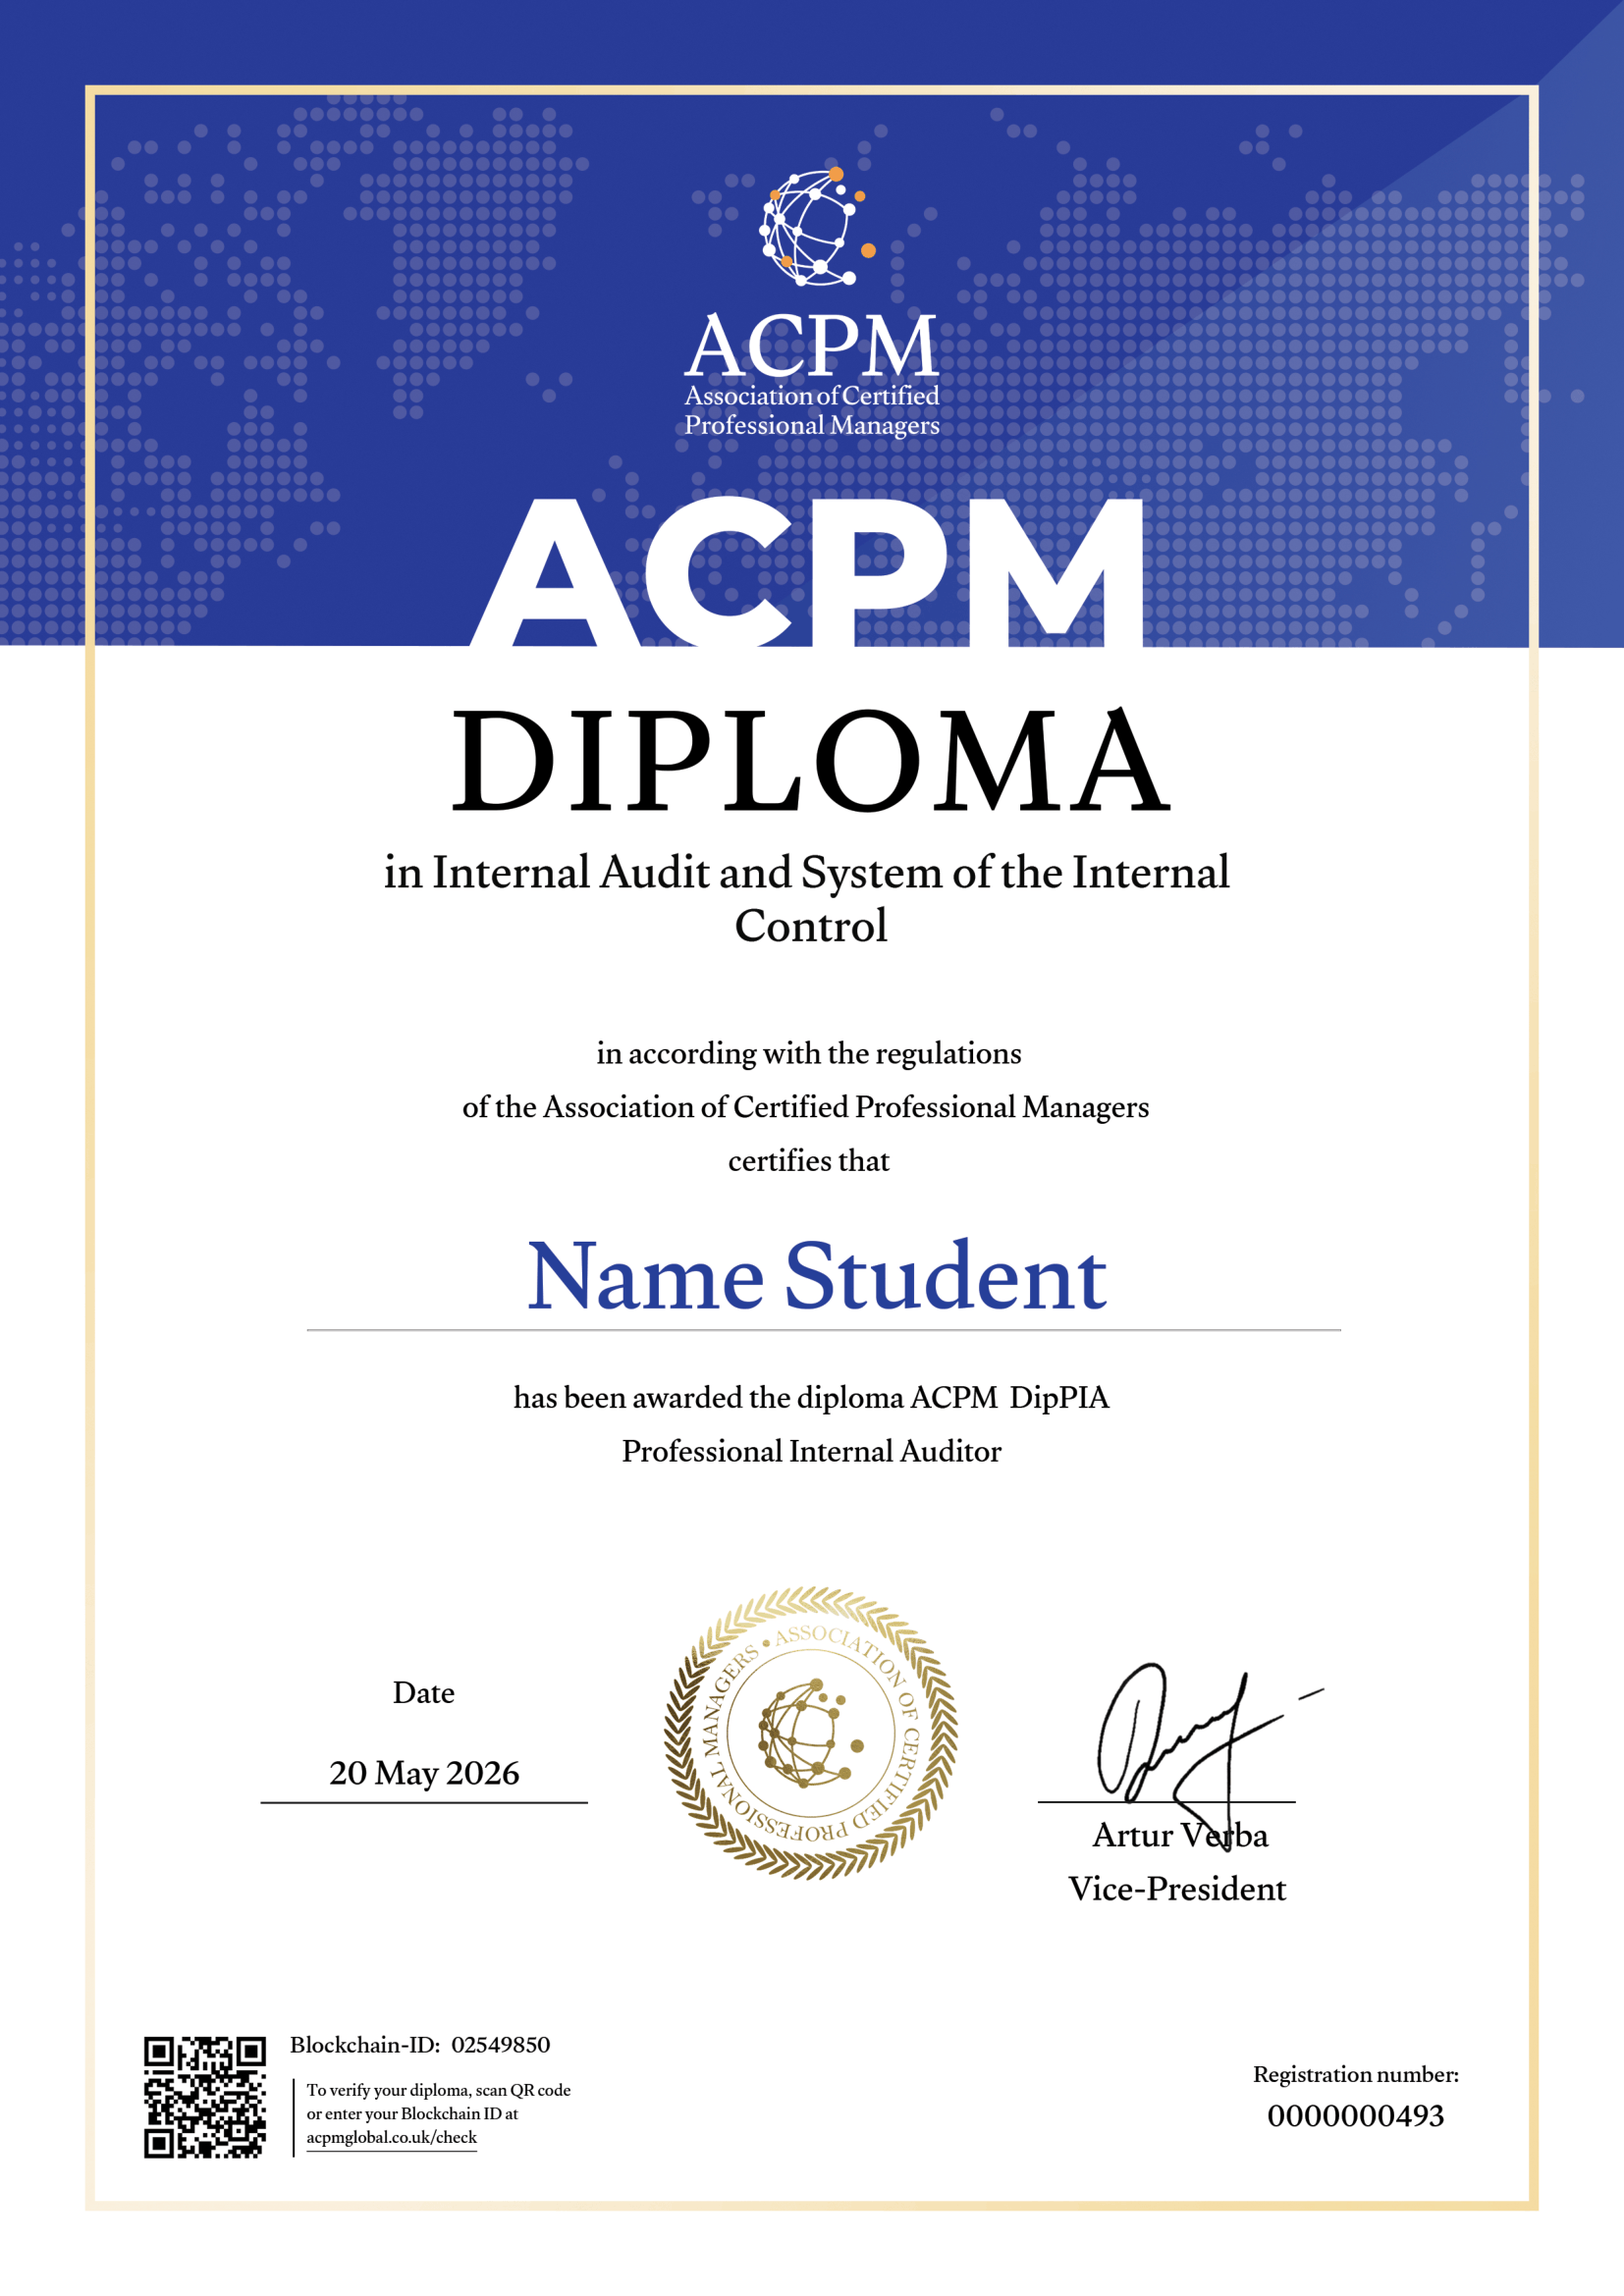
В рамках данного партнерства Центр проводит обучающий курс по международной программе на получения диплома АСРМ «Профессиональный внутренний аудитор».
Для получения данного Диплома необходимо пройти обучение по курсу: «Внутренний аудит и внутренний контроль» и успешно сдать экзамены.
Стоимость обучения, в тенге без НДС/ с НДС: 290 000/336 400.
Стоимость экзамена, в тенге без НДС/ с НДС: 125000/145000.
Даты обучения: с 3 октября по 11 ноября (дни: вторник и суббота).
Время обучения: по вторникам: 19.00-22.00; по субботам 10.00-15.00
Лектор: Калиева Дина Шалкаровна. Профессиональный бухгалтер Республики Казахстан ДипИФР АССА СIPFA/ICEAW — Сертификаты Великобритании и США Бизнес-тренер по МСФО и аудиту.
В будущем обладатели данного Диплома и сертификата «Профессиональный бухгалтер» могут по системе взаимозачета получить Международный Диплом «Профессиональный финансовый директор».
Программа курса в Приложение 1.
Образец Диплома в Приложение 2.
 Директор Бекенова А.Б.
Исп. Жанар Ахметова
+ 7 777 195 96 09
Сайт: https://zerde-acpm.kz/
Приложение 1
|
Программа «Внутренний аудит и система внутреннего контроля» |
||
|
1 часть |
Основы внутреннего аудита |
52 академических часа |
|
2 часть |
Система внутреннего контроля |
8 академических часов |
| Общий объем |
60 академических часа |
|
|
№ п.п. |
Наименование раздела и темы |
Количество акад. часов |
Комментарии |
|
Часть 1. Основы внутреннего аудита |
|||
|
Модуль 1 |
|||
|
1 |
Понятие системы внутреннего контроля и внутренний аудит |
4 |
|
|
1.1. |
Общие цели и преимущества функции внутреннего аудита |
1 |
|
|
1.2. |
Полномочия, роль и ответственность функции внутреннего аудита |
1 |
|
|
1.3. |
Структура системы внутреннего контроля и роль внутреннего аудита в ней |
1 |
|
|
1.4. |
Функции службы внутреннего аудита и виды проводимых проверок |
0,5 |
|
|
1.5. |
Взаимодействие службы внутреннего аудита с внешними аудиторами |
0,5 |
|
|
Модуль 2 |
|||
|
2 |
Регламентация внутреннего аудита |
3 |
|
|
2.1. |
Международные стандарты внутреннего аудита |
1 |
|
|
2.2. |
Кодекс профессиональной этики внутренних аудиторов |
1 |
Анализ обстоятельств, нарушающие объективность. Анализ ситуации, в которых может возникнуть конфликт интересов |
|
2.3. |
Нормативное регулирование работы СВА на уровне компании |
0,5 |
|
|
2.4. |
Основные элементы Положения о внутреннем аудите, требуемые Международными стандартами внутреннего аудита. |
0,5 |
|
|
Модуль 3 |
|||
|
3 |
Инструментарий внутреннего аудитора |
25 |
|
|
3.1. |
Методы и процедуры получения аудиторских доказательств |
1 |
|
|
3.2. |
Аудиторские процедуры |
21 |
Аудит денежных средств, Аудит краткосрочных активов, Аудит долгосрочных активов, Аудит обязательств, аудит капитала, Аудит выручки, Аудит расходов |
|
3.3. |
Аналитические процедуры во внутреннем аудите |
1 |
|
|
3.4. |
Аудиторская выборка |
1 |
|
|
3.5. |
Уровень существенности полученных отклонений и их оценка |
1 |
Методы расчета материальности |
|
Модуль 4 |
|||
|
4 |
Аудиторские доказательства |
3 |
|
|
4.1. |
Достаточность и убедительность аудиторских доказательств |
1 |
|
|
4.2. |
Источники аудиторских доказательств |
1 |
|
|
4.3. |
Оценка убедительности и достаточности аудиторских доказательств |
1 |
|
|
Модуль 5 |
|||
|
5 |
Идентификация и управление рисками в СВА |
4 |
|
|
5.1. |
Основы управления рисками |
1 |
|
|
5.2. |
Виды рисков и реакция внутреннего аудита на них |
1 |
|
|
5.3. |
Модели управления рисками |
1 |
|
|
5.4. |
Оценка рисков: построение карты рисков |
0,5 |
|
|
5.5. |
Представление отчета о выявленных рисках |
0,5 |
|
|
Модуль 6 |
|||
|
6 |
Этапы проведения внутреннего аудита |
5 |
|
|
6.1. |
Планирование проверок |
1 |
|
|
6.2. |
Сбор информации. Анализ и оценка |
1 |
|
|
6.3. |
Документирование информации. Контроль за выполнением аудиторского задания |
1 |
|
|
6.4. |
Завершающие процедуры и составление отчетности о результатах. Представление отчетности руководству |
1 |
|
|
6.5. |
Оценка эффективности СВА |
1 |
|
|
Модуль 7 |
|||
|
7 |
Риски мошенничества |
8 |
|
|
7.1. |
Оценка рисков мошенничества |
1 |
распространённые схемы мошенничества |
|
7.2. |
Факторы риска мошенничества |
1 |
|
|
7.3. |
Треугольник мошенничества |
1 |
мотив, возможность и оправдание. |
|
7.4. |
Индикаторы мошенничества |
1 |
|
|
7.5. |
Процедуры по выявлению мошенничества |
1 |
|
|
7.6. |
Противодействие мошенничеству |
1 |
|
|
7.7. |
Процессы управления рисками мошенничества в организации |
1 |
контроли, направленные на предотвращение и выявление мошенничества. |
|
7.8. |
Методы и роль функции внутреннего аудита, связанные с расследованием мошенничества |
1 |
методы проведения расследований, методы тестирования на предмет возможного мошенничества |
|
Часть 2. Система внутреннего контроля |
|||
|
Модуль 1 |
|||
|
1.1. |
Понятие внутреннего контроля. Общие требования к СВК |
1 |
|
|
Терминология. Нормативное регулирование |
|||
|
Цели и задачи СВК. Модели построения СВК в организации |
|||
|
Структура органов СВК и их функции |
|||
|
1.2. |
Масштабы бизнеса и уровни зрелости СВК |
1 |
|
|
Взаимосвязь уровней жизненного цикла организации и уровня развития СВК |
|||
|
Масштаб бизнеса и внутренний контроль |
|||
|
Компоненты СВК и их сформированность на всех этапах развития |
|||
|
1.3. |
Регламентация внутреннего аудита |
1 |
|
|
Отдельные виды моделей СВК |
|||
|
Основные положения и компоненты модели COSO |
|||
|
Риск-ориентированная модель (COSO ERM) |
|||
|
Процессно-ориентированная модель |
|||
|
Иные модели |
|||
|
Модуль 2 |
|||
|
2.1. |
Методы и подходы к организации СВК |
1 |
|
|
Принципы, процесс и типичные проблемы в организации СВК |
|||
|
Субъекты СВК: функции, задачи, регламентация |
|||
|
Методы и процедуры, применяемые в контрольных действиях |
|||
|
2.2. |
Построение СВК формирования финансовой отчетности |
1 |
|
|
Принципы и порядок построения СВК над процессом подготовки финансовой отчетности |
|||
|
Существенные бизнес-процессы: выявление и оценка рисков, контрольные процедуры |
|||
|
Контрольные процедуры корпоративного уровня |
|||
|
IT-контроли в организации |
|||
|
Формализация и мониторинг эффективности СВК |
|||
|
Отчетность СВК над процессом подготовки финансовой отчетности |
|||
|
Модуль 3. |
|||
|
3.1. |
Уровни СВК |
1 |
|
|
Выявление и оценка рисков на уровне бизнес-процессов |
|||
|
Контрольные процедуры бизнес-процессов |
|||
|
Точки контроля в бизнес-процессах |
|||
|
3.2. |
Риски и контроли |
1 |
|
|
Классификация и факторы рисков |
стратегические, операционные, финансовые, комплаенс-риски, репутационные риски, а также риски в области экологии, устойчивого развития и социальной ответственности |
||
|
Методы получения информации для анализа и оценки рисков |
|||
|
Оценка и управление рисками |
риск-аппетит и толерантность к риску организации. |
||
|
Карта рисков и контрольные процедуры управления рисками |
|||
|
3.3. |
Оценка эффективности СВК |
1 |
|
|
Понятие эффективной СВК: критерии, инструменты оценки |
|||
|
Суть и последовательность оценки |
|||
|
Оценка эффективности компонентов СВК |
|||
Приложение 2.
Образец Диплома